الليرة السورية تفقد جزءاً من قيمتها.. هل يقترب الاقتصاد من نقطة حرجة؟
وكالة أنباء آسيا


تراجع يفتح باب التساؤلات
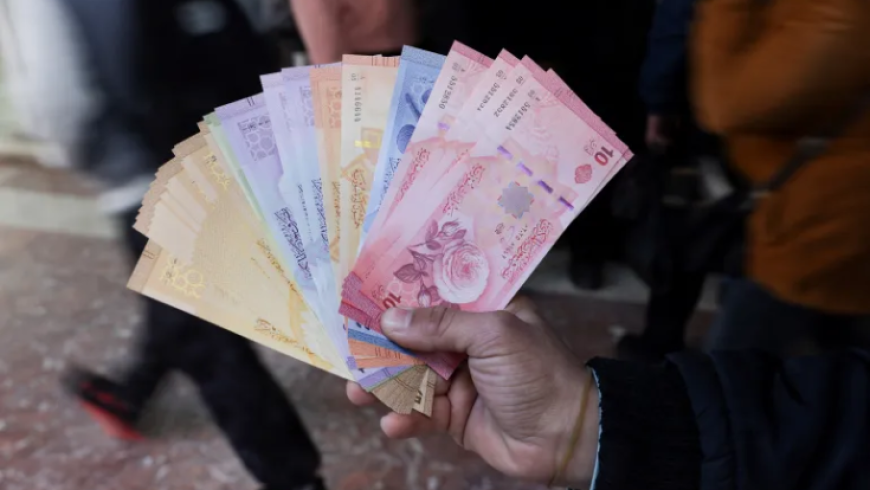
دخلت الليرة السورية مرحلة جديدة من الضغوط مع اتساع الفارق بين سعر الصرف الرسمي والسوق الموازية، بالتزامن مع ارتفاع كلفة الطاقة وزيادة الحاجة إلى استيراد المشتقات النفطية.
وتظهر حركة السوق خلال أيلول أن التراجع لم يعد مجرد تغير محدود في سعر الدولار، بل بات مرتبطاً بمجموعة عوامل متشابكة تشمل كلفة الاستيراد، والسيولة المحلية، والتضخم، والمالية العامة، وتدفقات النقد الأجنبي.
ومع ذلك، فإن تراجع الليرة لا يعني تلقائياً دخولها مرحلة «الانفلات»، إذ يتوقف ذلك على قدرة السلطات النقدية والمالية على احتواء الضغوط خلال الفترة المقبلة، وعلى تطور مصادر النقد الأجنبي والإنتاج المحلي.
اقرأ أيضاً: توغل إسرائيلي جديد في القنيطرة.. 12 آلية تدخل صيدا الجولان
فجوة الصرف تتسع
حافظ السعر الرسمي للدولار على مستويات تقارب 121.50 ليرة سورية للشراء و122.50 للبيع، بينما تحرك سعر الدولار في السوق الموازية خلال الأيام الأخيرة عند مستويات تقترب من 138 ليرة للبيع، ما أبقى الفجوة بين السوقين عند أكثر من 12 بالمئة في بعض التعاملات.
وتأتي هذه التطورات بعد تعديل أسعار المشتقات النفطية في 13 أيلول، عندما ارتفع سعر المازوت إلى 175 ليرة للتر، والبنزين 95 إلى 195 ليرة، والبنزين 90 إلى 185 ليرة. وقالت وزارة الطاقة إن الزيادة جاءت بصورة مؤقتة نتيجة ارتفاع كلفة تأمين المشتقات عالمياً، بالتزامن مع أعمال الصيانة الشاملة في مصفاة بانياس وزيادة الحاجة إلى استيراد المنتجات النفطية الجاهزة.
اقرأ أيضاً: أبرز الأحداث الأمنية في سوريا بتاريخ 30-9-2026
الوقود يضغط على الاقتصاد
لا يعني تزامن ارتفاع أسعار الوقود مع تراجع الليرة وجود علاقة مباشرة وآلية بين القرارين، لكن ارتفاع كلفة الطاقة يمكن أن ينتقل إلى قطاعات النقل والإنتاج والخدمات، وبالتالي إلى أسعار السلع.
كما أن زيادة فاتورة استيراد المشتقات النفطية ترفع الحاجة إلى العملات الأجنبية، في وقت يعتمد فيه الاقتصاد السوري بدرجة كبيرة على الاستيراد لتأمين عدد من احتياجاته الأساسية.
ويزيد انتقال ارتفاع التكاليف إلى الأسعار من مخاطر التضخم، بينما يمكن لتوقعات ارتفاع الأسعار أن تدفع بعض المتعاملين إلى الاحتفاظ بالدولار أو الذهب بدلاً من الليرة، ما يضيف ضغطاً على سوق الصرف.
اقرأ أيضاً: استئناف ضخ المياه بعد عودة الكهرباء في درعا
سيولة محدودة
تبرز السيولة كعامل آخر في معادلة سعر الصرف.
فقد تساعد القيود على حركة النقد والسحوبات في الحد من الطلب الفوري على العملات الأجنبية، لكنها لا تعالج وحدها مصادر الضغط على الليرة، خصوصاً إذا ترافقت مع ضعف في النشاط الإنتاجي وارتفاع كلفة الاستيراد.
وتكمن المفارقة في أن تقليص السيولة قد يخفف الضغط على سوق الصرف مؤقتاً، لكنه في المقابل قد يضعف قدرة الشركات والمشروعات على تمويل رأس المال العامل، إذا لم تتوافر قنوات تمويل بديلة.
وبالتالي، فإن استقرار سعر الصرف لا يرتبط فقط بحجم السيولة المتداولة، وإنما أيضاً بقدرة الاقتصاد على تحويل هذه السيولة إلى إنتاج وصادرات ونشاط اقتصادي قادر على توليد العملات الأجنبية.
العجز المالي تحت المراقبة
تضيف المالية العامة عاملاً آخر إلى المشهد.
وبحسب بيانات وزارة المالية السورية، بلغت الإيرادات العامة خلال النصف الأول من عام 2026 نحو 2.7 مليار دولار، مقابل إنفاق عام بلغ نحو 3.7 مليارات دولار، بعجز يقارب مليار دولار. وأوضحت الوزارة أن ارتفاع الإنفاق ارتبط، من بين عوامل أخرى، بزيادة الرواتب والأجور واتساع الإنفاق على الأولويات الحكومية وارتفاع تكاليف بعض السلع والخدمات والمدخلات.
ولا يرتبط تأثير العجز بحجمه فقط، بل بطريقة تمويله أيضاً. فإذا جرى تمويل الإنفاق من موارد حقيقية أو مصادر خارجية، فإن تأثيره النقدي يختلف عن تمويله عبر توسع كبير في الكتلة النقدية.
ولهذا، تصبح إدارة السيولة والإنفاق العام عاملاً أساسياً في تحديد مستوى الضغط الذي قد ينتقل من المالية العامة إلى سوق الصرف.
ثلاثة مسارات محتملة
تبدو حركة الليرة خلال المرحلة المقبلة مرتبطة بعدة عوامل متزامنة.
المسار الأول يتمثل في استقرار نسبي إذا تراجعت كلفة استيراد الطاقة، وعادت مصفاة بانياس إلى العمل، وتحسنت تدفقات النقد الأجنبي، وتمكنت الحكومة من إدارة الإنفاق دون ضغوط نقدية كبيرة.
أما المسار الثاني فهو تراجع تدريجي في حال بقيت تكاليف الطاقة والاستيراد مرتفعة، واستمرت انعكاسات ذلك على أسعار السلع والخدمات، مع بقاء الطلب على الدولار أعلى من المعروض منه.
ويبقى المسار الثالث هو التراجع السريع أو الانفلات السعري، وهو سيناريو يحتاج إلى تزامن مجموعة من العوامل، بينها زيادة السيولة بصورة كبيرة، وضعف الثقة بالعملة، وتراجع تدفقات الدولار، وارتفاع الطلب على الاستيراد، وتوقعات باستمرار انخفاض قيمة الليرة.
لذلك، لا يكفي تسجيل خسارة محدودة في سعر الصرف للقول إن السوق دخلت مرحلة انفلات؛ المؤشر الأهم هو اتجاه الحركة واستمرارها وسرعتها وقدرة السياسة النقدية على احتوائها.
إجراءات لاحتواء الصدمة
وأظهرت استجابة الحكومة لارتفاع أسعار الوقود محاولة لتخفيف أثر الزيادة على بعض القطاعات.
فبعد الرفع المؤقت للأسعار، جرى تحديد أسعار أقل لبعض أنواع الديزل المخصص للتدفئة والزراعة وبعض الأنشطة الإنتاجية والخدمية، بينما بقي السعر القياسي عند 175 ليرة للتر.
وتعكس هذه الخطوة صعوبة الموازنة بين كلفة تأمين المشتقات النفطية وبين القدرة الشرائية للأسر وكلفة تشغيل القطاعات الاقتصادية.
كما أن خفض الأسعار دون توفير مصادر تمويل كافية قد يعيد إنتاج الضغوط المالية، في حين أن تمرير كامل الزيادة إلى السوق قد يرفع تكاليف الإنتاج والنقل ويزيد الضغوط التضخمية.
الدولار ليس المؤشر الوحيد
لا يمكن تقييم وضع الليرة من خلال سعر الدولار وحده. فالفجوة بين السعر الرسمي والموازي، وحجم السيولة، وكلفة الواردات، وتدفقات النقد الأجنبي، والإيرادات العامة، والإنفاق الحكومي، ومستوى الإنتاج والصادرات، كلها مؤشرات مترابطة في تحديد قدرة العملة المحلية على امتصاص الصدمات.
وتشير البيانات المالية الرسمية إلى أن الحكومة تعمل في الوقت نفسه على ضبط الإنفاق وإدارة السيولة، في ظل عجز مالي سجل نحو مليار دولار خلال النصف الأول من العام.
وبذلك، فإن اختبار الليرة لا يجري في سوق الصرف وحده، بل داخل الاقتصاد بأكمله.

أبرز العناوين ذات الصلة:
الليرة السورية سعر الصرف الطاقة المشتقات النفطية كلفة الاستيراد النقد الأجنبي الإنتاج المحلي أسعار الوقود أسعار السلع وزارة المالية السورية مصفاة بانياس