هل ينعش التمويل السكني سوق العقارات اللبناني مجددا ً؟


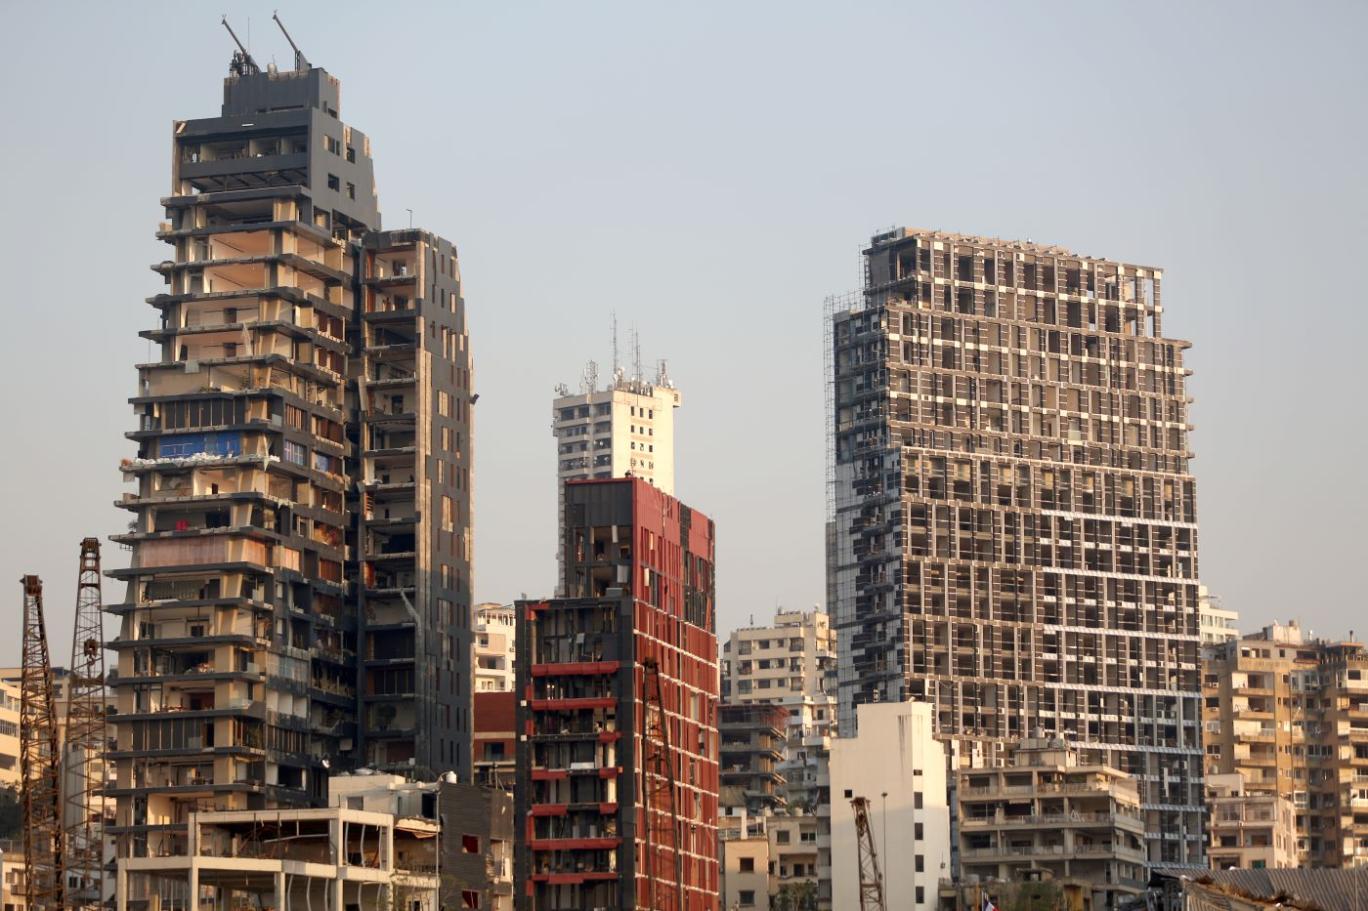
شهد سوق العقارات اللبناني خلال 2026 تحسنًا تدريجيًا بعد التراجع الحاد الذي سجلته المعاملات في الأشهر الأولى من العام، غير أن عودة النشاط لا تزال تواجه تحديًا رئيسيًا يتمثل في محدودية التمويل السكني، خصوصًا مع ارتفاع أسعار العقارات في بيروت والمناطق الأكثر طلبًا.
أقرا أيضاً:تفجيرات وقصف مدفعي يهزان الخيام والجنوب اللبناني
وأظهرت بيانات وحدة الأبحاث الاقتصادية في Credit Libanais انخفاض عدد المعاملات العقارية بنسبة 32.25% على أساس سنوي خلال الأشهر الخمسة الأولى من 2026، لتسجل 19,097 معاملة مقابل 28,189 خلال الفترة نفسها من 2025، بالتزامن مع تراجع القيمة الإجمالية للصفقات بنسبة 17.79%.
عزا المصرف التراجع إلى تجدد المعارك في مطلع مارس، قبل أن تبدأ مؤشرات التحسن بالظهور عقب وقف إطلاق النار في منتصف أبريل.
انتعاش متسارع بعد تراجع الربيع
بدأ التحول في مايو، عندما ارتفع عدد المعاملات بنسبة 4.64% على أساس شهري. ثم تسارعت وتيرة النشاط خلال يونيو، مسجلة 4,999 معاملة وفق بيانات السجل العقاري التي حللها بلوم إنفست.
أقرا أيضاً:أبرز الأحداث الأمنية في لبنان بتاريخ 22_9_2026
واصل السوق تحسنه في يوليو، مع ارتفاع عدد الصفقات بنسبة 6.18% إلى 5,308 معاملات، وهو أعلى مستوى شهري مسجل خلال 2026 حتى ذلك الوقت، وفق أحدث قراءة لـCredit Libanais.
رغم التحسن الشهري، لا تزال الأرقام التراكمية تشير إلى أن السوق لم يستعد مستويات العام السابق. فقد بلغ عدد المعاملات حتى يوليو 29,404 صفقات، بانخفاض 25.54% مقارنة بـ39,490 معاملة خلال الفترة نفسها من 2025.
أما قيمة الصفقات فسجلت تراجعًا أقل حدة، بلغت نسبته 5.36%، لتصل إلى نحو 3.25 مليار دولار.
القروض السكنية تتحرك بوتيرة أبطأ
يسير التعافي في سوق التمويل العقاري بوتيرة أكثر بطئًا. فقد واصل مصرف الإسكان توسيع برنامج القروض السكنية المدعومة الذي أعيد إطلاقه في 2024 بعد توقف استمر أكثر من 5 سنوات.
وبحسب بيانات المصرف، بلغ عدد القروض الممنوحة حتى 2 يوليو 1,059 قرضًا بقيمة إجمالية وصلت إلى 74 مليون دولار، بينها 980 قرضًا لشراء شقق بقيمة 68.9 مليون دولار.
خفض المصرف كذلك سعر الفائدة السنوية على القروض الممولة عبر الصندوق العربي للإنماء الاقتصادي والاجتماعي من 6% إلى 5.75% اعتبارًا من 1 يوليو، عقب تنازل مصرف لبنان عن عمولة إدارية تبلغ 0.25%.
وكان خط الائتمان المخصص من الصندوق العربي، والبالغة قيمته نحو 165 مليون دولار، قد ساعد مصرف الإسكان على رفع سقف القرض السكني المدعوم من 50 ألف دولار إلى 100 ألف دولار خلال 2025.
الأسعار تحدد نطاق الاستفادة
تظهر الفجوة بين حجم القروض وأسعار العقارات بوضوح عند مقارنة المناطق الأقل كلفة بالأسواق الأعلى سعرًا.
وتشير بيانات DoorEast الخاصة بالأسعار المعلنة إلى متوسط يبلغ نحو 842 دولارًا للمتر المربع في دوحة عرمون، و972 دولارًا في جبيل، و1,378 دولارًا في الدكوانة، و1,744 دولارًا في جونيه.
تتيح المستويات السعرية مجالًا أوسع للاستفادة من برنامج مصرف الإسكان بالنسبة إلى الأسر المؤهلة لشراء مسكن رئيسي، مع بقاء قيمة القرض مرتبطة بوضع المقترض وشروط البرنامج، رغم وصول سقفه إلى 100 ألف دولار.
في المقابل، ترتفع الأسعار بصورة كبيرة في مناطق بيروت، إذ يبلغ متوسط السعر المعلن نحو 3,091 دولارًا للمتر المربع في الأشرفية، ونحو 3,700 دولار في منطقة الـCarré dOr، و4,415 دولارًا في رأس بيروت، بينما يصل إلى نحو 6,402 دولار في وسط بيروت.
تجعل المستويات المرتفعة القرض المدعوم جزءًا من معادلة التمويل بالنسبة إلى المشترين في تلك الأسواق، بدل أن يكون مصدر التمويل الرئيسي للصفقة.
وتجدر الإشارة إلى أن الأرقام تمثل أسعارًا معلنة وليست بالضرورة قيم البيع النهائية، إذ تتأثر الأسعار الفعلية بالتفاوض وبمواصفات العقار، بما فيها العمر والحالة والطابق والإطلالة والتشطيب والموقع.
الحاجة إلى عودة الإقراض المصرفي
يمثل مصرف الإسكان قناة تمويل مهمة للأسر التي تستوفي شروط البرنامج، لكن محدودية حجم القروض مقارنة بحجم السوق تجعل تأثيرها أكثر وضوحًا في الشرائح السكنية ذات الأسعار المتوسطة.
في المقابل، يتطلب تعافي السوق على نطاق أوسع عودة القطاع المصرفي التجاري إلى تقديم قروض عقارية طويلة الأجل، بما يتيح لشريحة أكبر من الأسر تمويل عمليات شراء المساكن.
وتشير حركة المعاملات إلى وجود طلب قادر على دعم انتعاش السوق، إلا أن استدامة التحسن ستبقى مرتبطة بقدرة المشترين على الوصول إلى التمويل، إلى جانب استقرار الأوضاع الاقتصادية والأمنية.
وبذلك، يبدو أن سوق العقارات اللبنانية قطعت جزءًا من طريق التعافي خلال 2026، لكن الانتقال من انتعاش في عدد الصفقات إلى تعافٍ أكثر رسوخًا يتطلب توسيع قنوات التمويل السكني، خصوصًا في ظل الفجوة الكبيرة بين سقوف القروض وأسعار العقارات في بيروت.

أبرز العناوين ذات الصلة:
لبنان العقارات اللبنانية سوق العقارات التمويل السكني القروض السكنية مصرف الإسكان أسعار العقارات بيروت الأشرفية رأس بيروت وسط بيروت الاقتصاد اللبناني الإقراض العقاري السوق العقارية التعافي الاقتصادي